Лицензираните букмейкъри в България: регулаторна рамка 2025 г. и какво означава за бонус офертите
 Available in US
Три числа, които очертават пазара през 2026 г.
ДВ бр. 26 от 27.03.2025 г. — това е последната голяма редакция на Закона за хазарта и точката, от която стартирам разговора за лицензирания пазар в България. Запомнете три числа от тази редакция: 383 468 EUR минимална инвестиция за лиценз, 25% данък върху брутния приход на хазартния оператор от 2026 г. и около 16 действащи лиценза за онлайн залагания. Тези три числа оформят сегашния български пазар по-силно, отколкото каквато и да е маркетингова кампания.
Девет години работя в анализа на букмейкърски оферти и условията за превъртане на бонуси. През този период съм виждал как промяна с пет процентни пункта в данъчната ставка може да сведе бонуса от 100% до 70%, и как смяна на регулатора през 2020 г. преначерта целия комуникационен канал между оператора и играча. В тази статия събирам в едно тяло това, което иначе се разпада из ДВ, тълкувания на НАП и съобщения за нови проекти на министъра на финансите.
Целта ми е практическа: да обясня защо точно тези цифри управляват бонус офертите, какво остана от Държавната комисия по хазарта след 2020 г., как изглежда забраната за реклама от 17 май 2024 г. от страната на потребителя и какво се променя за стандарта x6 на превъртане през 2026 г. Без оценки на конкретни оператори. Само факти, нормативни препратки и числови последствия.
От 2008 г. до ДВ бр. 26 — хронологията на регулацията
През 2018 г., когато започвах да следя сериозно българския пазар, операторите ползваха онлайн лиценз, въведен още през 2008 г., и регулаторът се казваше Държавна комисия по хазарта. Седем години по-късно нямам нито първото, нито второто в стария им вид — лицензният режим се изостри двукратно, а ДКХ беше закрита. Хронологията на тези промени обяснява защо бонусите изглеждат така, както изглеждат сега.
2008 г. е първата точка по линията — тогава Законът за хазарта въвежда лицензионен режим за онлайн залаганията и създава самостоятелен регулаторен орган. През следващото десетилетие пазарът се разраства покрай ДКХ — публичен регистър, утвърждаване на правилниците на операторите, контрол върху софтуера за залагания. През целия този период минималната инвестиция за лиценз остава далеч под сегашната граница.
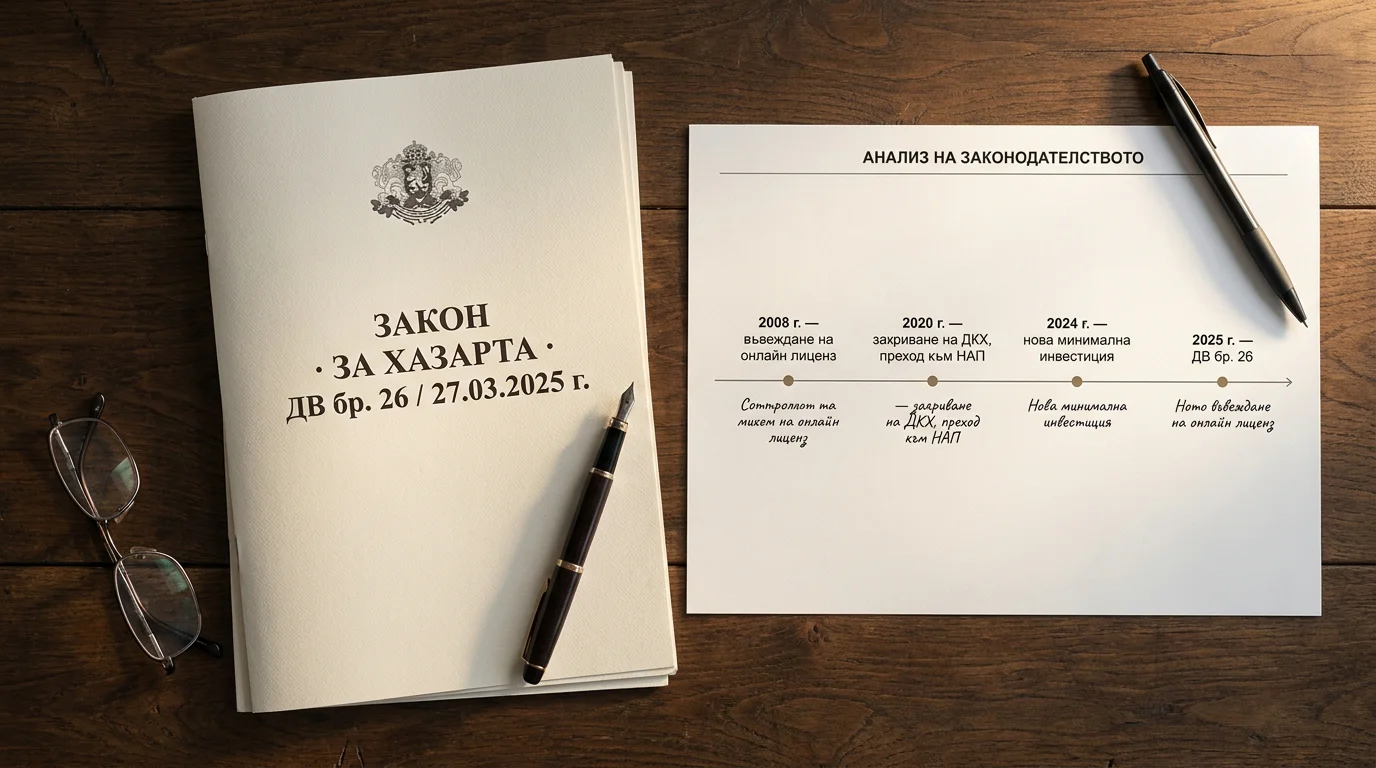
Втората повратна точка е 2020 г. — Държавната комисия по хазарта е закрита и функциите по контрол върху онлайн залаганията преминават към Националната агенция за приходите. Това не е козметичен ход. НАП работи с друга логика — приходна, проверовъчна, обвързана с данъчните задължения, а не с разрешителната администрация. От тук нататък смяна на статута на оператора, актуализация на правилника или промяна в условията на бонусите минават по съвсем различен канал.
Третата точка е 2024 г. — в ДВ бр. 42 от 2024 г. е публикувано увеличение на минималния инвестиционен праг за лиценз до 383 468 EUR (чл. 4 ал. 4), което елиминира малките регионални играчи и затваря входа към пазара за всички, които не могат да поддържат тази капитализация. Точно през тази година започват и публичните разговори за схемите със заобикаляне на данъчното облагане през бонусни оферти. „Хазартни босове ощетяват бюджета с 300 млн лв през схема с бонуси“, декларира тогавашният министър на младежта и спорта Радостин Василев, поставяйки рамката на дебата, който довежда до следващата редакция.
Четвъртата точка е ДВ бр. 26 от 27.03.2025 г. — новата редакция на Закона за хазарта. Тук влизат повишеният данък върху брутния приход на оператора от 20% на 25% (чл. 30 ал. 4), завишените изисквания към съдържанието на рекламните комуникации и допълнителните задължения по идентификация на играча. Тази редакция е скелетът на пазара през 2026 г. — без нея числовите примери в следващите секции изобщо нямат смисъл.
Какво включва лицензионната процедура и колко струва
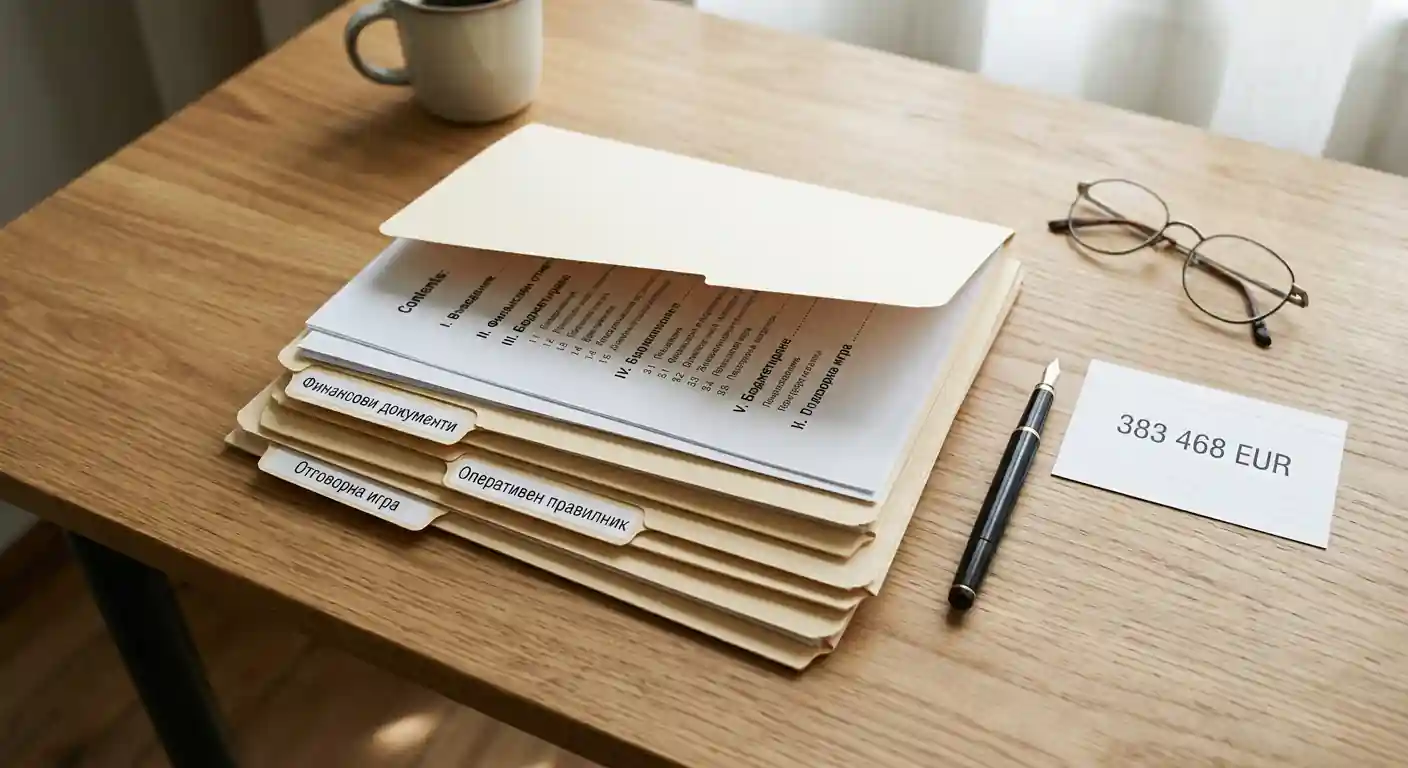
Един клиент ме попита миналата година защо не може просто да направи букмейкърски сайт за приятели — да го регистрира за около хиляда лева като всеки друг онлайн бизнес. Отговорът отнема няколко минути, защото минималната инвестиция за хазартен лиценз в България е 383 468 EUR — близо 750 000 лв само за вход в режим, без да се брои какъвто и да е оперативен капитал, заплати или маркетингов бюджет.
Тази сума е залегнала в чл. 4 ал. 4 от Закона за хазарта в редакцията от ДВ бр. 42/2024 г. и не е финансова гаранция — тя е минимална инвестиция, която операторът трябва да докаже преди подаване на заявление. Целта е ясна — да се отсеят слабокапитализираните кандидати и да остане ограничен брой стабилни играчи, които могат да понесат регулаторните задължения по идентификация, отчетност и спазване на лимитите за отговорна игра.
Самата процедура минава през НАП и включва няколко тежки блока документи. Първият е финансов — доказателство за инвестицията, банкови гаранции, отчет за произхода на средствата, идентификация на крайния собственик. Вторият е оперативен — правилник на играта, технически план на платформата, описание на софтуера за залагания, сертификати за случайни числа от акредитирани лаборатории. Третият е по отговорна игра — процедури за идентификация на играча, лимити за самоконтрол, връзка с регистъра по чл. 10г от Закона за хазарта.
Към инвестицията се добавя постоянният данъчен товар. Корпоративният данък по чл. 30 от Закона за корпоративното подоходно облагане е 10% — стандартна ставка, влязла в сила от 01.01.2024 г. Върху нея сяда специфичният данък по чл. 30 ал. 4 от Закона за хазарта — 20% върху брутния приход от организирана хазартна дейност (Gross Gaming Revenue) до края на 2025 г. и 25% от 01.01.2026 г. На практика операторът плаща два пъти — веднъж върху печалбата по общите правила, втори път върху оборота от залаганията.
Към това се прибавят и годишните такси за поддръжка на лиценза, периодичните проверки от НАП и разходите за независими одити на софтуера. Когато подобна стартова сметка излезе на хартия, става ясно защо в България има около 16 лицензирани онлайн оператора, а не 60 — пазарът е тесен по структура, не по търсене.
НАП срещу ДКХ — кой е регулаторът днес
До 2020 г., ако някой ме попиташе кой контролира бонус условията на български букмейкър, отговорът щеше да започне с три букви — ДКХ. Държавната комисия по хазарта беше специализиран регулаторен орган с публичен регистър, утвърждаване на правилниците, мониторинг върху софтуера. След 2020 г. тези функции преминават към НАП, и това променя цялата логика на надзора.
Държавната комисия по хазарта беше закрита със Закон за изменение и допълнение на Закона за хазарта, обнародван в ДВ през 2020 г. Контролът върху лицензираните оператори, поддържането на публичния регистър, разглеждането на заявленията и санкционирането на нарушенията преминаха към Националната агенция за приходите — конкретно към дирекция, специализирана в надзор върху хазартната дейност. Така регулаторът от самостоятелен орган става структурно звено в данъчната администрация.
Тази смяна не е козметична. ДКХ работеше с разрешителна логика — фокус върху правилниците, тестовете на софтуера, съответствието на офертите с нормативната рамка. НАП работи с фискална логика — фокус върху данъчните задължения, отчетността по чл. 30 от Закона за хазарта, проверките за неотчетени приходи. И двете задачи са важни, но имат различни приоритети — и това се усеща в начина, по който се администрират бонусите.
Конкретно за играча промяната означава три неща. Първо — публичният регистър по чл. 22 от Закона за хазарта вече се поддържа от НАП, не от отделна комисия. Второ — жалбите срещу оператори по линия на бонусите минават през НАП, не през специализиран хазартен омбудсман. Трето — нормативната уредба е обнародвана в ДВ бр. 26 от 27.03.2025 г. и интерпретацията ѝ е в правомощията на изпълнителния директор на НАП, а не на отделен колегиален орган.
За операторите тази смяна означава друго — нивото на проверка по приходната линия се повиши. Когато регулаторът е приходна агенция, всяка бонусна оферта се гледа и през призмата на това дали свива облагаемата основа по чл. 30 ал. 4. Това обяснява защо публичните дискусии в последните две години са доминирани от данъчни, а не от поведенчески теми.
Забраната за реклама от 17 май 2024 г. и нейните последици
На 17 май 2024 г. в България спира масовата хазартна реклама — не отслабва, не се регулира, а спира. Тази дата е по-важна за разбирането на сегашните бонус оферти от която и да е промяна в условията за превъртане. Защото когато операторът не може да говори с потенциалния играч по обичайните канали, той прехвърля целия си комуникационен бюджет в самата оферта.
Какво точно беше забранено. Реклама на хазартни услуги по телевизия, радио, печатни медии, наземни рекламни носители — извън няколко тясно дефинирани изключения. Сред изключенията влиза до 5% от обема на наземна рекламна площ да съдържа хазартно послание, но при строги изисквания за съдържание и предупреждения. Извън това — целият рекламен арсенал, който индустрията използваше през 2022 и 2023 г., е свален в рамките на една календарна година.
Следват две по-късни дати, които доуточняват картината. От 01.01.2025 г. влиза в сила забраната за реклама и брандиране на стадиони — табелите по терените, банерите по централната линия, лога върху интервю-зоните. Това е удар по основния визуален канал на индустрията, защото футболната среда генерира над 40% от хазартния оборот по данни от EGBA за европейските членове. От 01.01.2028 г. се прекратява и възможността за рекламно спонсорство на спортни клубове — последният канал, по който името на букмейкър може официално да достигне до тълпата.
За потребителя това означава радикална смяна на начина, по който научава за бонус оферти. До 2024 г. първите 100% до 200 лв или 250 лв пристигаха в съзнанието на масовия играч през ТВ реклама в спортна емисия — кратко съобщение, лого, дата на стартиране на турнир. След 17 май 2024 г. този канал е затворен. Информацията се прехвърля в директния маркетинг — имейл бази, push-нотификации в приложението на оператора, реферална програма от съществуващи играчи към приятели.
Това има и втори ефект. Когато операторът не може да рекламира бонуса масово, той инвестира повече в самия размер на офертата — защото единственият начин да достигне до нов потребител е чрез препоръката на съществуващ играч или органичното търсене в браузъра. Затова през 2024 и 2025 г. редица оператори вдигат началния процент на бонуса от 100% на 150%, а максималната сума — от 200 лв на 300 лв.
Таксата 25% от 2026 г. и натискът върху бонус бюджетите
Когато данъкът върху брутния приход на букмейкъра скача с пет процентни пункта — от 20% на 25% — пазарът прави едно от три неща. Първото е намалява процента на бонуса. Второто е стяга условията за превъртане. Третото е свива максималната сума на офертата. През 2026 г. ще видим комбинация от трите, защото 5 процентни пункта върху индустриален оборот означават над 80 млн лв допълнителен данъчен товар годишно.
Числовата основа е следната. Корпоративният данък по чл. 30 от Закона за корпоративното подоходно облагане остава 10% върху печалбата — той е обвързан с финансовия резултат, а не с оборота. Върху него обаче сяда специфичният данък по чл. 30 ал. 4 от Закона за хазарта — върху брутния приход от хазартна дейност. Тази ставка беше 20% през 2024 и 2025 г., а от 01.01.2026 г. се вдига на 25% съгласно държавния бюджет за 2026 г.
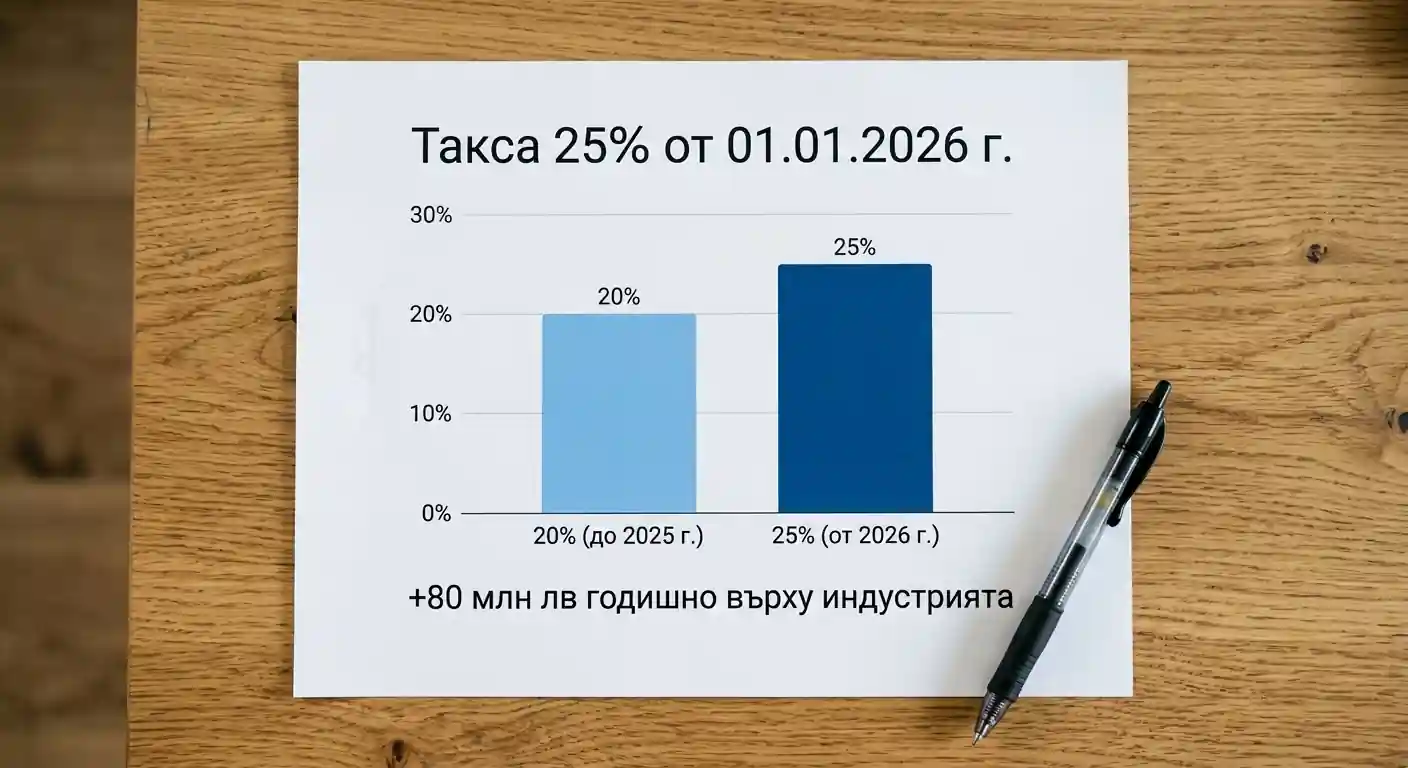
На индустриално ниво числата изглеждат така. Брутният приход на лицензираните оператори за организирана хазартна дейност в България расте всяка година, а 5-процентният скок на ставката означава пренасочване на над 80 млн лв от оборота на индустрията към държавния бюджет. Това число не е прогноза — то е директно изчисление върху декларираните GGR-данни за последните две години, преложени към новата ставка.
Този товар не остава върху оператора. Той се пренася назад към играча — по три канала. Първият е намаляване на началния бонус — там, където офертата беше 100% до 300 лв, се появяват варианти от 100% до 200 лв или 80% до 250 лв. Вторият е затягане на превъртането — задържане на стандарта x6 при увеличаване на минималния коефициент от 1.50 на 1.65 или 1.80. Третият е скъсяване на срока за усвояване — от 30 дни към 14 или 21 дни.
Има изследвания на сектора, които показват критичен праг. При данъчна ставка под 25% върху брутния приход индустриалният оборот в дадена юрисдикция продължава да расте с темп около 13% годишно. При ставка над 25% този темп пада до около 9% годишно. България през 2026 г. ще се намира точно на тази граница — и ще видим в реално време какво се случва, когато регулаторът премести превключвателя.
Как да проверите дали един оператор е реално лицензиран
Преди година ми писа човек, който беше депозирал 200 лв в сайт с домейн от чужбина и не можеше да изтегли нито профила, нито парите. Първият ми въпрос беше прост — провери ли в публичния регистър на НАП преди да депозираш. Отговорът беше — нямах представа, че такъв регистър съществува. Затова започвам тази секция с три стъпки, които всеки играч може да направи за пет минути, преди да остави цент в произволен сайт.
Стъпка първа. Отворете официалната страница на Националната агенция за приходите и потърсете публичния регистър на лицензираните хазартни оператори. Този регистър се поддържа по чл. 22 от Закона за хазарта и съдържа около 16 действащи лиценза за онлайн залагания към 2025 г. — точен брой, който се актуализира при всяко издаване, продължаване или отнемане на лиценз. Регистърът съдържа три ключови полета — наименование на оператора, номер на лиценза и дата на издаване. Ако сайтът, в който се канаят да депозирате, не присъства в това поле — спрете точно тук.
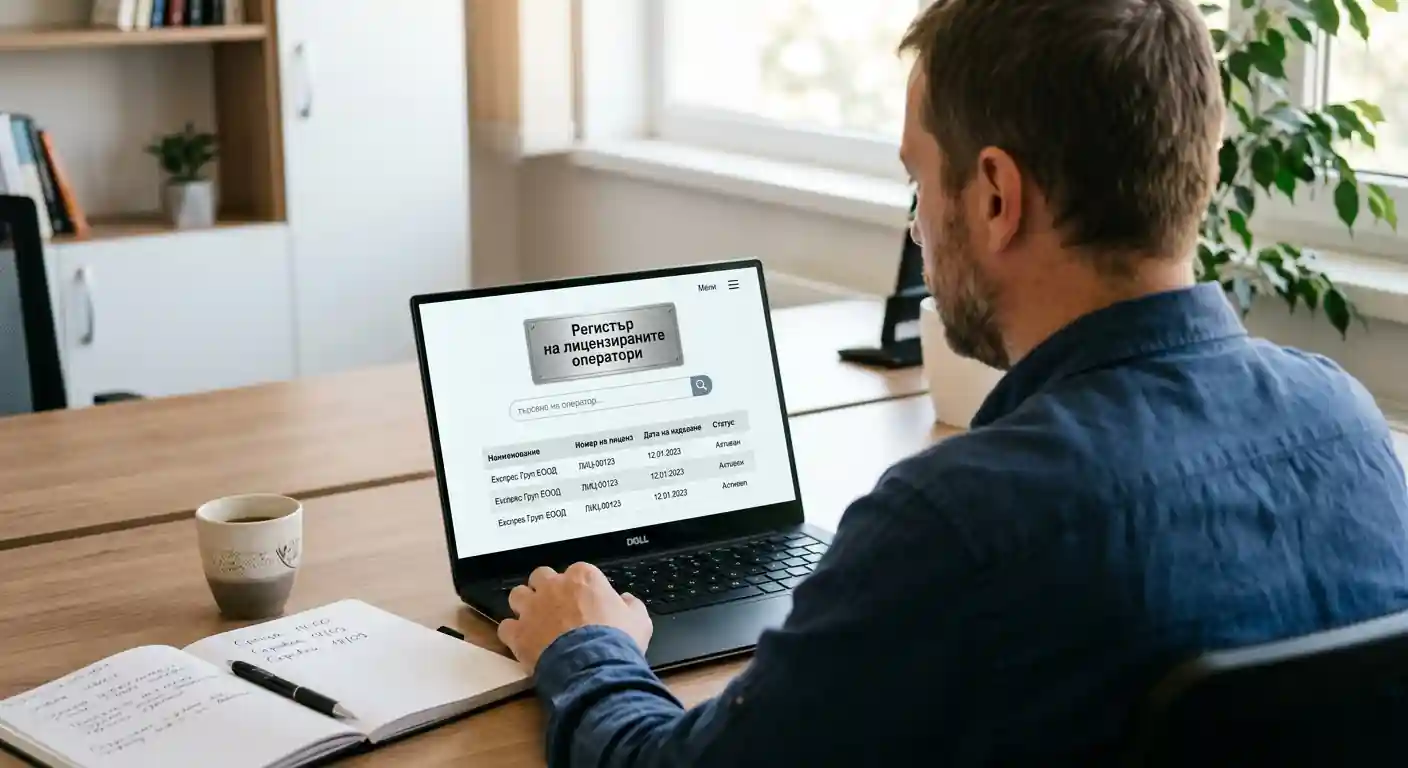
Стъпка втора. Сравнете името на оператора в регистъра с името на юридическото лице, което се появява в условията за ползване на сайта. Често крайният сайт работи под търговска марка, а лицензът е издаден на ЕООД или АД с различно име. Това не е проблем — но трябва да съществува ясна правна връзка между двете. В условията за ползване, обикновено в раздела „Лиценз и регулация“, се посочва точното дружество, носител на разрешителното, и номерът на издадения от НАП лиценз.
Стъпка трета. Проверете публичните съобщения на НАП за наложени глоби или временно отнемане на лиценза. Тези съобщения се публикуват в раздела за хазарт на официалния сайт на агенцията и съдържат конкретни данни за нарушенията — нерегламентирана реклама, неспазване на изисквания за идентификация на играча, забавени данъчни декларации.
Тези три проверки отнемат под пет минути и са единственият начин да се уверите, че имате насреща оператор, който подлежи на български надзор. Всичко извън регистъра на НАП — независимо колко привлекателен изглежда бонусът — не подлежи на български правен ред.
Защо нелицензираните оферти са правен и финансов риск
Когато виждам „100% бонус до 1000 лв без превъртане“ в социалните мрежи или в SEO статия с подозрително добра позиция в Google — не реагирам впечатлено, а резервирано. Цифрите, които българският лицензиран пазар може реално да предложи, са в стегната рамка от ДВ бр. 26 и държавния бюджет за 2026 г. Всичко извън тази рамка идва от оператор, който или работи извън българския надзор, или не съществува правно изобщо.
Първият риск е чисто правен. Когато играч депозира пари в нелицензиран оператор, той влиза в правоотношение, което българското законодателство не признава. Това означава три неща. Не можете да подадете жалба до НАП срещу оператора, защото той не е в нейната юрисдикция. Не можете да заведете иск пред български съд по реда на Закона за хазарта, защото договорът е извън неговия предмет. Не можете да предявите данъчна претенция за облагане на печалбата по български ред, защото няма български декларатор.
Вторият риск е финансов. Нелицензираните оператори типично работят през платежни процесори, регистрирани в трети държави. При забавено теглене, заключен профил или спор около оборота, играчът няма пред кого да се оплаче. Виждал съм случаи, в които оператор задържа сума под претекст „проверка на самоличността“ и оставя играча с месеци без отговор — без правен инструмент в България, с който да се противопостави.
Третият риск е насочен към най-уязвимите играчи. Точно тези оператори, които работят извън българския надзор, най-агресивно атакуват зависимите играчи — без задължение по самоизключване, без връзка с регистъра по чл. 10г от Закона за хазарта, без процедури за блокиране на профил при сигнал. За играч, който вече има проблем с контрола, разликата между лицензиран и нелицензиран оператор се измерва не в коефициенти, а в наличието на инфраструктура за отговорна игра и защита на рисковите потребители.
Защо тогава нелицензираните оператори са видими толкова често. Защото забраната за реклама от 17 май 2024 г. ги принуди да насочат целия си маркетингов бюджет към SEO статии, инфлуенсъри и афилиейт мрежи — канали, които българският регулатор контролира значително по-бавно от телевизионния ефир.
Какво означават новите такси за стандарта x6 в бонусите
Стандартът x6 за превъртане на бонуса с минимален коефициент 1.50 в срок от 30 дни се установи в България през последните няколко години като индустриален консенсус. Този стандарт не е написан в закона — той е резултат от пазарен баланс между маркетинговата нужда на оператора да привлече играч и неговата нужда да не раздаде твърде много при това привличане. През 2026 г. този баланс ще се измести.
Сметката е директна. При данък 20% върху брутния приход на букмейкъра, оператор, който генерира 100 лв оборот, отчита около 6–8 лв печалба (при типичен марж 8–10% минус данък). Стандартът x6 е калибриран спрямо тази сметка — той осигурява, че средният играч с бонус генерира достатъчно оборот, за да остане операторът в плюс след всички разходи. При данък 25% върху същия оборот, печалбата пада до около 4–6 лв. Това размива маржа за бонус разходи.
През 2026 г. ще видим адаптация по три линии. Първата е запазване на x6 при увеличение на минималния коефициент за квалифициращ залог — от 1.50 към 1.65 или 1.80. Това увеличава отсева на залозите, които не отговарят на условията, и ефективно намалява изплатения бонус. Втората е повишение на превъртането от x6 на x7 или x8 — при запазване на минималния коефициент 1.50. Тук депозит 100 лв + бонус 100 лв вместо да изисква оборот 1200 лв, ще изисква 1400 или 1600 лв.
Третата линия е скъсяване на срока от 30 на 21 или 14 дни. Това няма да е масово през 2026 г., но ще се появи при по-агресивни оператори, които компенсират по-високия данък с натиск върху времето на играча. Психологически този ход е най-неприятен — играчът чувства натиска от деня на регистрацията.
За мен като практик това означава едно — стандартите x6 / 1.50 / 30 дни, които обясняват математиката на началния бонус днес, са в преходна фаза. До края на 2026 г. поне един основен лицензиран оператор ще премести един от тези три параметъра. И когато това стане, всички ще го последват за по-малко от шест месеца.
